Esta noticia está disponible solo en portugués.
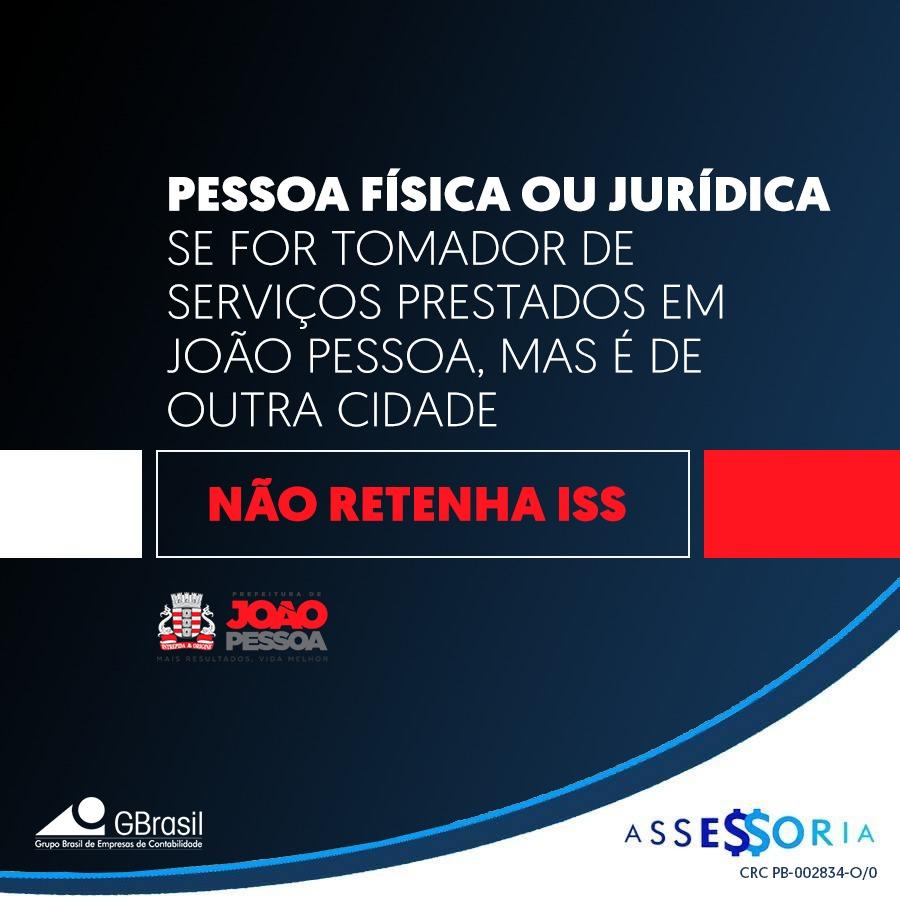
A Prefeitura Municipal de João Pessoa,
alterou no sistema de emissão de notas fiscais de serviços, a possibilidade de geração
de NFS-e com indicação do ISS Retido pelo tomador dos serviços, com sede
em outro Munícipio, quando for informado que o serviço foi prestado no
município de João Pessoa.
A sistemática adotada até o mês de maio de 2019, permitia a emissão da nota fiscal para tomador localizado em Outro Munícipio, com a retenção do ISS e transferência da responsabilidade de recolhimento para o tomador dos serviços.
A Prefeitura Municipal de João Pessoa, justifica a mudança de procedimento, pelo entendimento de que as regras de retenção do ISS previstas no artigo 449 do Regulamento do ISS/JP, decreto 6.829, de 11 de março de 2010, tem aplicação restrita as operações realizadas no território municipal, exceto quando os serviços forem realizados fora dos limites de João Pessoa.
A emissão de nota fiscal de serviços na condição de: Prestador com sede em João Pessoa, serviço realizado na sede do mesmo e Tomador localizado em outro Município, NÃO será permitida a indicação da RETENÇÃO DO ISS pelo tomador dos serviços, sendo apresentado o seguinte aviso:
“Como o local da Prestação dos serviços informado é o Município de João Pessoa, o conteúdo do campo “ISS A RETER” será automaticamente alterado para “NÃO”. Caso haja alguma dúvida sobre o assunto, favor contactar-nos através do telefone (83) 3218-9413”
Alertamos que diversos municípios, a exemplo: São Paulo, Rio de Janeiro, Recife, Fortaleza, Porto Alegre e outros 70 municípios, implantaram a exigência de cadastro para prestadores localizados fora dos seus limites (CPOM), sob pena de cobrança ao tomador dos serviços, mesmo que o serviços já tenha sido tributado na sede do prestador dos serviços (no caso João Pessoa).
A sistemática adotada até o mês de maio de 2019, permitia a emissão da nota fiscal para tomador localizado em Outro Munícipio, com a retenção do ISS e transferência da responsabilidade de recolhimento para o tomador dos serviços.
A Prefeitura Municipal de João Pessoa, justifica a mudança de procedimento, pelo entendimento de que as regras de retenção do ISS previstas no artigo 449 do Regulamento do ISS/JP, decreto 6.829, de 11 de março de 2010, tem aplicação restrita as operações realizadas no território municipal, exceto quando os serviços forem realizados fora dos limites de João Pessoa.
A emissão de nota fiscal de serviços na condição de: Prestador com sede em João Pessoa, serviço realizado na sede do mesmo e Tomador localizado em outro Município, NÃO será permitida a indicação da RETENÇÃO DO ISS pelo tomador dos serviços, sendo apresentado o seguinte aviso:
“Como o local da Prestação dos serviços informado é o Município de João Pessoa, o conteúdo do campo “ISS A RETER” será automaticamente alterado para “NÃO”. Caso haja alguma dúvida sobre o assunto, favor contactar-nos através do telefone (83) 3218-9413”
Alertamos que diversos municípios, a exemplo: São Paulo, Rio de Janeiro, Recife, Fortaleza, Porto Alegre e outros 70 municípios, implantaram a exigência de cadastro para prestadores localizados fora dos seus limites (CPOM), sob pena de cobrança ao tomador dos serviços, mesmo que o serviços já tenha sido tributado na sede do prestador dos serviços (no caso João Pessoa).
Havendo
interesse, implementar os cadastros de contribuintes de outros municípios
(CPOM) de sua empresa, evitando a dupla tributação e possíveis atritos com os
clientes, para maiores esclarecimentos entrar em contato com Rebeca Cavalcanti
em nosso setor comercial.